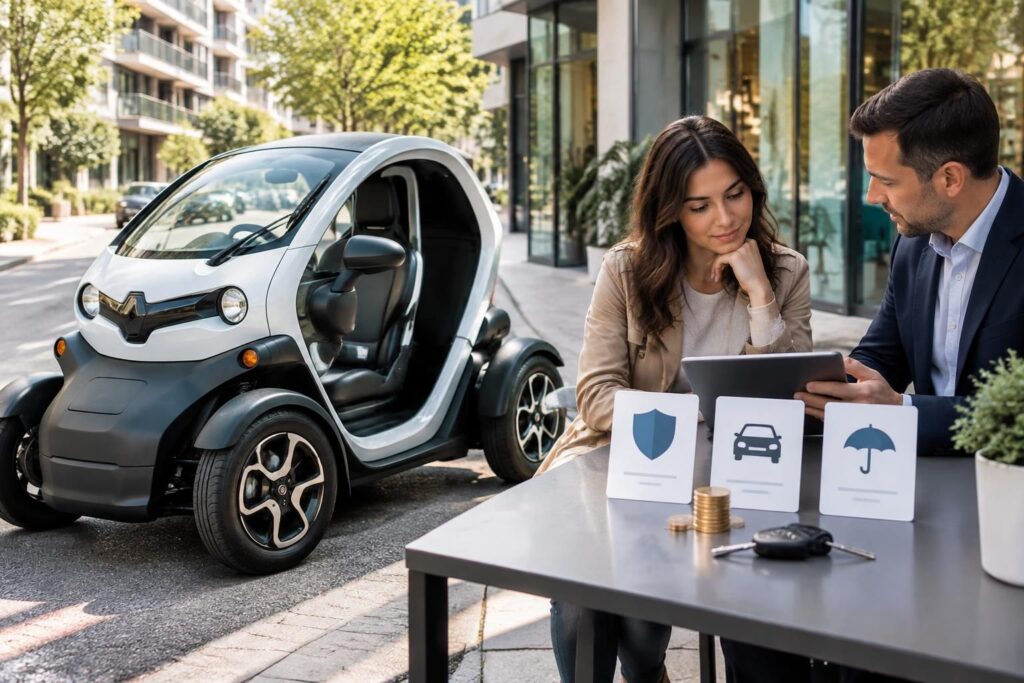
Compacte, électrique et pensée pour les déplacements urbains, la Renault Twizy ne s’assure pas tout à fait comme une voiture classique. Son statut de quadricycle, sa version — Twizy 45 ou 80 —, le profil du conducteur et les conditions de stationnement influencent les garanties accessibles comme le montant de la prime. Une assurance Twizy doit toutefois inclure au minimum la responsabilité civile, qui indemnise les dommages causés à des tiers.
Le choix ne s’arrête pas à cette obligation. Vol, incendie, dommages au véhicule, assistance en cas de panne ou protection des composants électriques peuvent faire une différence réelle lorsqu’un sinistre immobilise le véhicule. Les prix annoncés varient fortement selon les profils et les contrats : les estimations disponibles ne sont pas toujours comparables et un devis personnalisé reste indispensable. Pour choisir sans payer pour des garanties inutiles, le point de départ est simple : déterminer l’usage de la Twizy, puis vérifier précisément les franchises, exclusions et modalités d’indemnisation.
En bref : les repères pour assurer une Twizy
- La responsabilité civile est obligatoire pour circuler. Elle couvre les dommages causés à autrui, mais pas les dégâts subis par votre Twizy.
- Le tarif assurance Twizy dépend notamment de la version, de l’âge et de l’expérience du conducteur, de son historique, du lieu de stationnement et des garanties choisies.
- Une formule intermédiaire, avec protection contre le vol et l’incendie, peut convenir à un usage urbain régulier. Une garantie tous risques est à étudier si le véhicule est récent, précieux ou indispensable au quotidien.
- La batterie et l’assistance méritent une vérification spécifique : la prise en charge dépend du contrat et, le cas échéant, des modalités de location de la batterie.
- Comparer au moins trois devis aide à évaluer le coût réel, à condition de comparer aussi franchises, plafonds, exclusions et véhicule de remplacement.
Quelles options d’assurance Twizy choisir selon votre usage ?
Les formules d’assurance se distinguent principalement par les dommages qu’elles couvrent sur le véhicule assuré. L’assurance au tiers comprend la garantie responsabilité civile : elle prend en charge les dommages matériels et corporels causés à des tiers, mais ne rembourse généralement ni une réparation de votre Twizy après un accident responsable ni sa valeur en cas de vol.
La formule intermédiaire ajoute souvent des garanties telles que le vol et l’incendie. La composition exacte varie d’un assureur à l’autre : le vandalisme, le bris d’éléments vitrés ou les dommages électriques peuvent être inclus, proposés en option ou exclus. La garantie tous risques couvre plus largement les dommages au véhicule, y compris dans certaines situations où le conducteur est responsable, sous réserve des conditions du contrat.
| Formule | Couverture généralement prévue | Profil auquel elle peut convenir |
|---|---|---|
| Au tiers | Responsabilité civile | Usage occasionnel, véhicule de faible valeur ou stationnement sécurisé, si le propriétaire peut assumer les réparations non couvertes. |
| Intermédiaire | Responsabilité civile et garanties telles que vol ou incendie, selon le contrat | Usage urbain régulier ou stationnement fréquent sur la voie publique. |
| Tous risques | Garanties précédentes et dommages au véhicule, selon les conditions souscrites | Véhicule récent ou usage quotidien pour lequel une immobilisation aurait des conséquences importantes. |
Les noms commerciaux ne suffisent donc pas à comparer les contrats. Deux formules « intermédiaires » peuvent prévoir des franchises, des exclusions ou des niveaux d’indemnisation très différents : ce sont ces éléments qui déterminent la protection effective.
Vol, incendie et dommages : les garanties à examiner
La protection contre le vol peut être utile si la Twizy dort dehors ou stationne dans un secteur exposé. Vérifiez les conditions d’indemnisation, les justificatifs demandés et les mesures de sécurité exigées. La garantie incendie doit, elle aussi, être lue dans le détail : l’origine du feu et les éléments couverts sont définis par le contrat.
Pour une couverture des dégâts subis par votre véhicule, examinez les garanties dommages et leurs limites. Une option collision peut, par exemple, être soumise à des conditions différentes d’une garantie tous risques couvrant davantage de situations. Une couverture plus étendue réduit certains risques financiers, mais augmente généralement la prime et ne supprime pas la franchise.
Quel tarif assurance Twizy prévoir ?
Le montant dépend du conducteur, de la version assurée, du lieu d’habitation, du stationnement, du kilométrage estimé et des antécédents d’assurance. Un jeune conducteur ou une personne sans historique peut recevoir un tarif supérieur à celui d’un conducteur expérimenté avec un bon historique. La zone géographique et le niveau de franchise influencent également le devis.
Les estimations disponibles donnent des repères très dispersés : certains exemples évoquent environ 150 € par an au tiers, 250 à 350 € pour une formule intermédiaire et 450 € ou davantage en tous risques. D’autres simulations, réalisées pour des profils différents, affichent des montants mensuels bien plus élevés, notamment pour de jeunes conducteurs. Ces chiffres ne constituent pas un barème officiel ni une moyenne directement comparable : seul un devis établi avec les mêmes garanties et le même profil permet une comparaison utile.
| Élément du tarif | Effet possible sur la prime | À vérifier sur le devis |
|---|---|---|
| Profil et expérience | Les antécédents et l’expérience peuvent modifier sensiblement le prix. | Conducteurs déclarés, historique et éventuelle surprime. |
| Lieu et stationnement | Une exposition accrue au vol ou aux sinistres peut peser sur le tarif. | Adresse habituelle et stationnement déclaré, garage ou rue. |
| Formule et options | Une couverture plus large coûte généralement davantage. | Garanties incluses, options, franchises et plafonds. |
| Usage et kilométrage | La fréquence d’utilisation peut influer sur l’évaluation du risque. | Usage privé ou professionnel et estimation annuelle des trajets. |
Pour comparer correctement, demandez plusieurs propositions avec les mêmes informations et garanties. Une prime moins élevée peut s’accompagner d’une franchise importante ou d’une exclusion déterminante : le prix seul ne dit pas combien il restera à votre charge après un sinistre.
Franchise et indemnisation : calculer le coût réel
La franchise est la somme qui peut rester à la charge de l’assuré après indemnisation. L’augmenter peut réduire la prime, mais cette économie n’est pertinente que si le montant reste supportable en cas d’accident. Vérifiez aussi si l’indemnisation est calculée selon la valeur du véhicule au jour du sinistre ou selon une valeur majorée pendant une période définie.
Par exemple, Camille utilise sa Twizy pour aller travailler et la stationne dans la rue. Une formule intermédiaire peut répondre à ses besoins si elle couvre bien le vol et l’incendie ; si une collision responsable ou une longue immobilisation pèserait fortement sur son budget, elle peut aussi comparer une formule plus protectrice et l’option véhicule de remplacement. Le meilleur arbitrage dépend du coût total possible d’un sinistre, pas seulement de la cotisation annuelle.
Assurance voiture électrique : batterie, dépannage et équipements
Une assurance voiture électrique peut proposer des garanties adaptées aux composants spécifiques, mais leur présence ne doit jamais être présumée. Pour une Twizy, demandez si la batterie, les éléments électriques et le câble de recharge sont couverts en cas de dommage, de vol ou de panne, et dans quelles limites. La couverture peut différer selon que la batterie appartient au propriétaire ou fait l’objet d’un contrat de location.
L’assistance dépannage mérite une attention particulière. Vérifiez si elle intervient à partir du domicile ou seulement à une certaine distance, si le remorquage est prévu en cas de panne électrique et vers quel réparateur le véhicule peut être transporté. Une assistance dite « zéro kilomètre » peut éviter qu’une panne devant chez soi ne soit exclue.
Le véhicule de remplacement n’est pas toujours inclus et peut être soumis à une durée maximale ou à des conditions d’usage. Pour un professionnel qui dépend de sa Twizy, cette option peut avoir plus de valeur que pour une personne qui ne l’utilise que le week-end. Une assistance adaptée transforme une garantie théorique en aide concrète lorsque le véhicule est immobilisé.
Assurance quadricycle électrique : permis, documents et souscription
La Twizy relève de la catégorie des quadricycles, avec des règles qui dépendent notamment de sa version. Le Twizy 45 et le Twizy 80 n’impliquent pas les mêmes conditions de conduite : les justificatifs nécessaires doivent être vérifiés à partir des documents du véhicule et des règles applicables au conducteur. Certains assureurs peuvent également appliquer des critères spécifiques à ces modèles.
Pour obtenir un devis, préparez le certificat d’immatriculation, le permis correspondant, le relevé d’informations lorsqu’il est disponible et un justificatif de domicile. Déclarez fidèlement l’usage prévu, le kilométrage approximatif, les conducteurs habituels et le lieu de stationnement. Une utilisation professionnelle ou une location à un tiers doit être signalée afin de vérifier qu’elle est bien couverte.
- Définissez l’usage réel : trajets quotidiens, loisirs, activité professionnelle ou utilisation ponctuelle.
- Rassemblez les documents et confirmez la version exacte de la Twizy.
- Demandez au moins trois devis en conservant les mêmes paramètres de comparaison.
- Contrôlez les clauses : franchises, exclusions, batterie, accessoires, assistance et modalités d’indemnisation.
- Vérifiez la procédure de sinistre et la date de prise d’effet avant de signer.
Une assurance temporaire peut exister pour un besoin ponctuel, mais ses conditions et son coût doivent être vérifiés avant la mise à disposition du véhicule. La couverture doit être active dès le début de la période d’utilisation, y compris si la Twizy est prêtée ou louée.
Comparatif assurance Twizy : choisir selon votre situation
Un comparatif assurance Twizy prend tout son sens lorsqu’il relie chaque garantie à un besoin concret. Un conducteur occasionnel qui dispose d’un garage fermé peut privilégier une couverture de base, tandis qu’un usage quotidien en ville expose davantage le véhicule au vol, aux accrochages et aux conséquences d’une panne.
| Situation | Options à étudier | Point de vigilance |
|---|---|---|
| Usage occasionnel, stationnement fermé | Au tiers, éventuellement complété selon la valeur du véhicule. | Le vol, l’incendie et les dommages à la Twizy peuvent rester à votre charge. |
| Trajets urbains fréquents, stationnement extérieur | Formule intermédiaire avec vol et incendie ; assistance adaptée à l’usage. | Conditions de vol, franchise et couverture du vandalisme. |
| Véhicule récent ou indispensable à l’activité | Garantie tous risques, assistance renforcée et véhicule de remplacement. | Exclusions, durée du prêt de véhicule et valeur d’indemnisation. |
Pour réduire la prime, comparez les offres et envisagez une franchise plus élevée uniquement si vous pouvez en assumer le coût. Un stationnement sécurisé peut aussi être pris en compte par certains assureurs, à condition qu’il corresponde à votre situation réelle. La formule adaptée est celle qui équilibre cotisation, reste à charge et conséquences d’une immobilisation.
Questions fréquentes sur l’assurance Twizy
L’assurance au tiers suffit-elle pour une Twizy ?
Elle répond à l’obligation de responsabilité civile et couvre les dommages causés aux tiers. Elle ne couvre généralement pas les dégâts subis par votre Twizy, le vol ou l’incendie : ces risques nécessitent des garanties complémentaires.
La batterie de la Twizy est-elle couverte ?
Cela dépend du contrat et de la situation de la batterie, notamment si elle est louée. Vérifiez les garanties relatives aux composants électriques, les exclusions, les plafonds et les conditions d’indemnisation auprès de l’assureur.
Comment obtenir un tarif assurance Twizy moins élevé ?
Comparez plusieurs devis à garanties équivalentes, déclarez précisément votre usage et vérifiez l’effet de la franchise. Un stationnement sécurisé ou un kilométrage limité peuvent être pris en compte selon les critères de l’assureur.
Peut-on assurer une Twizy pour une courte durée ?
Certains assureurs proposent des contrats temporaires, sous réserve de conditions d’éligibilité et de durée. La garantie doit être souscrite avant le début de l’utilisation ou la mise à disposition du véhicule.