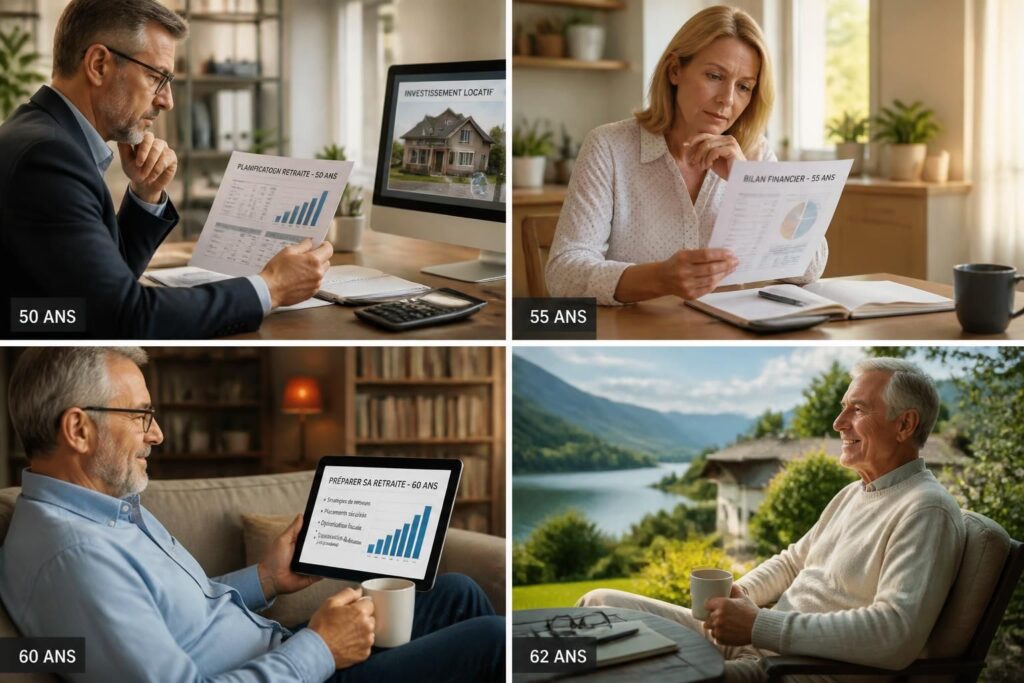
La préparation de la retraite, souvent tardive, demeure un enjeu majeur face aux évolutions économiques et démographiques. À 50, 55, 60 voire 62 ans, il n’est jamais trop tard pour bâtir une stratégie adaptée à votre situation financière et envisager sereinement la fin de votre vie professionnelle. Que vous soyez proche de l’âge légal de départ, en pleine réflexion sur une retraite anticipée ou souhaitiez optimiser votre épargne retraite, cette étape nécessite une analyse précise de vos besoins futurs, de vos pensions attendues, mais aussi une gestion financière avisée de vos placements et investissements retraite. Anticiper dès maintenant, c’est garantir un maintien de votre niveau de vie et une qualité de vie durable.
Pour quiconque s’interroge sur l’âge de départ et la constitution d’un capital retraite solide, les clés résident dans la diversité des solutions financières et immobilières disponibles. L’objectif est d’assurer des revenus complémentaires à la pension retraite, en tenant compte des nouvelles dépenses post-activité, notamment en santé et loisirs. Voici un panorama synthétique des meilleures pratiques et conseils financiers adaptés aux différentes étapes de la vie professionnelle.
Préparer sa retraite à 50 ans : une étape cruciale pour une gestion financière optimale
À 50 ans, la retraite peut sembler encore lointaine, mais la planification retraite doit s’intensifier. Il convient d’évaluer précisément l’estimation de votre pension retraite. Cette dernière dépend de l’âge de départ, du nombre de trimestres validés et du niveau des revenus perçus durant votre vie active. À ce stade, il est essentiel d’adapter votre épargne retraite en fonction de la simulation réalisée, en tenant compte des éventuels rachats de trimestres pour améliorer votre future pension.
Pour pallier une baisse de revenus potentielle, une stratégie pertinente repose sur une épargne régulière et diversifiée. La constitution d’une épargne de précaution, équivalente à environ cinq mois de salaire, sur des livrets sécurisés comme le Livret A ou le LDDS, permet de faire face aux imprévus sans puiser dans les investissements à long terme conçus pour la retraite.
Exemple concret de calcul d’épargne annuelle à 50 ans
Supposons que vous souhaitez partir à 64 ans avec un capital retraite d’environ 200 000 euros pour générer un complément annuel de 10 000 euros en plus de votre pension. Il vous reste 14 ans pour épargner. Vous devrez ainsi mettre de côté environ 14 285 euros par an, soit autour de 1 190 euros par mois, avant rendement ou investissements complémentaires.
Retraite anticipée à 55 ans : anticiper la baisse de pension et ajuster les investissements retraite
Opter pour une retraite anticipée implique souvent de renoncer à certains trimestres de cotisations, ce qui dégrade mécaniquement la pension retraite. Il devient donc capital, dès 55 ans, d’intensifier sa planification retraite, notamment en diversifiant les placements. Une approche alliant assurance-vie, PER (Plan Épargne Retraite), et investissements immobiliers permet d’équilibrer rendement et sécurité.
Le PER offre un avantage fiscal non négligeable, spécifiquement pour les foyers fiscalement imposés, mais il faut garder à l’esprit que les fonds seront en principe bloqués jusqu’au départ en retraite, sauf exceptions. L’assurance-vie, quant à elle, présente une souplesse appréciable pour la sortie des fonds et la gestion de la fiscalité, favorisant une transmission plus efficace du patrimoine.
Points clés pour une retraite anticipée réussie
- Réévaluer votre pension retraite en tenant compte de la sortie anticipée.
- Consolider votre épargne complémentaire en multipliant les sources de revenus passifs.
- Réduire les risques d’investissements via la diversification : immobilier, assurance-vie et PEA.
- Établir un budget retraites en anticipant les dépenses spécifiques à ce nouveau mode de vie.
À 60 ans : optimiser les placements pour sécuriser sa pension retraite et préparer l’après
Arrivé à 60 ans, la préparation financière s’oriente vers la sécurisation du capital accumulé et le choix judicieux de produits adaptés. Il est recommandé de privilégier des placements à faible volatilité afin de préserver les économies constituées. Une orientation vers les fonds en euros de l’assurance-vie, combinée à une approche mesurée des unités de compte, contribue à stabiliser votre portefeuille.
Par ailleurs, c’est le moment de vérifier les dispositifs comme le PERCO (Plan d’Épargne pour la Retraite Collectif) et le Plan Épargne Logement (PEL), si vous en disposez, pour maximiser les revenus complémentaires. Ce travail permet aussi d’envisager sereinement le passage à la retraite dans un horizon rapproché.
Tableau indicatif des placements à privilégier selon l’âge et le profil
| Âge | Profil | Type d’investissement à privilégier | Objectif |
|---|---|---|---|
| 50 ans | Prudent à équilibré | Assurance-vie (fonds euros), Livret A, PER | Constitution d’une épargne sécurisée et préparation long terme |
| 55 ans | Équilibré | PER, Assurance-vie, SCPI (pierre-papier) | Diversification et constitution de revenus complémentaires |
| 60 ans | Prudent | Fonds euros assurance-vie, Livret A, PEL | Sécurisation du capital et optimisation fiscale |
| 62 ans | Prudent à dynamique | Assurance-vie, SCPI, PEA | Gestion optimisée des revenus complémentaires |
62 ans et plus : ajustements finaux et anticipation des nouvelles dépenses de retraite
Atteindre l’âge légal de départ en retraite, généralement fixé à 64 ans selon les dernières réformes pour les générations nées après 1968, nécessite une attention particulière sur la gestion financière. La retraite s’accompagne d’une baisse des revenus, mais aussi de l’apparition de nouvelles dépenses, notamment liées à la santé et aux services à domicile. Anticiper ces coûts, notamment en souscrivant une mutuelle adaptée, est indispensable pour maintenir un niveau de vie confortable.
De plus, il faudra veiller à ajuster sa stratégie d’investissement afin de sécuriser les revenus complémentaires provenant des produits d’épargne et de l’immobilier. Les revenus issus des SCPI (sociétés civiles de placement immobilier), de l’assurance-vie et du PEA doivent être gérés pour durer tout au long de la retraite, en tenant compte de la fiscalité applicable.
Liste des conseils financiers pratiques à appliquer dès 62 ans
- Établir un budget clair des dépenses liées à la santé et à l’hébergement éventuel.
- Optimiser les retraits sur les contrats d’assurance-vie en privilégiant la fiscalité douce après 8 ans de détention.
- Considérer la vente partielle ou totale des parts de SCPI pour ajuster le revenu selon les besoins.
- Réévaluer régulièrement sa mutuelle santé pour éviter les coûts excessifs.
- Planifier les successions en tenant compte des abattements sur l’assurance-vie et les biens immobiliers.
Anticiper les dépenses spécifiques à la retraite : santé, logement et loisirs
La retraite modifie la structure des dépenses familiales. Les frais liés aux transports diminuent, tandis que ceux relatifs à la santé et aux loisirs augmentent. Le troisième âge, souvent synonyme de voyages et sorties, laisse place au quatrième âge, marqué par des dépenses croissantes en soins de long terme. Il est donc crucial d’examiner ces postes afin de prévoir un budget réaliste.
Un point souvent négligé est l’importance de conserver une bonne santé, condition sine qua non pour profiter pleinement de sa retraite. Adopter une hygiène de vie saine, en pratiquant régulièrement une activité physique et en suivant une alimentation équilibrée, peut réduire considérablement les coûts liés à la santé. La souscription à une mutuelle adaptée est également un levier indispensable pour limiter les frais médicaux non couverts par la Sécurité sociale.
Tableau comparatif des évolutions dépenses avant et après la retraite
| Type de dépense | Avant retraite | Après retraite | Évolution |
|---|---|---|---|
| Transport | Élevé (trajets domicile-travail) | Réduit | – |
| Logement | Crédit immobilier éventuel | Taxe foncière + entretien | Variable selon statut propriétaire |
| Loisirs & voyages | Moderé | En hausse au 3ème âge | + |
| Santé & services à domicile | Faible à modéré | Très élevé au 4ème âge | ++ |
| Cuisine & alimentation | Stable | Stable à légère baisse | ± |
Comment est calculée ma pension retraite ?
La pension retraite dépend principalement de l’âge de départ, du nombre d’années travaillées et du montant des revenus perçus durant la carrière. Le taux de remplacement varie selon le salaire de référence.
Quels placements privilégier pour un départ à la retraite à 55 ans ?
Un mélange d’assurance-vie, plan d’épargne retraite (PER) et investissements immobiliers diversifiés comme les SCPI, permet de sécuriser et diversifier les sources de revenus complémentaires.
Comment anticiper les dépenses liées à la santé à la retraite ?
Il est conseillé de souscrire une mutuelle adaptée et de maintenir une bonne hygiène de vie pour limiter les dépenses médicales non couvertes.
Est-il intéressant de faire un rachat de trimestres pour la retraite ?
Le rachat peut être pertinent si vous souhaitez améliorer le montant de votre pension et atteindre le taux plein, mais cela dépend de votre situation personnelle et mérite une simulation précise.
Comment gérer l’épargne retraite efficacement après 60 ans ?
La priorité est de sécuriser le capital accumulé en privilégiant des placements à faible risque tout en optimisant les retraits pour limiter la fiscalité et maintenir un niveau de vie confortable.